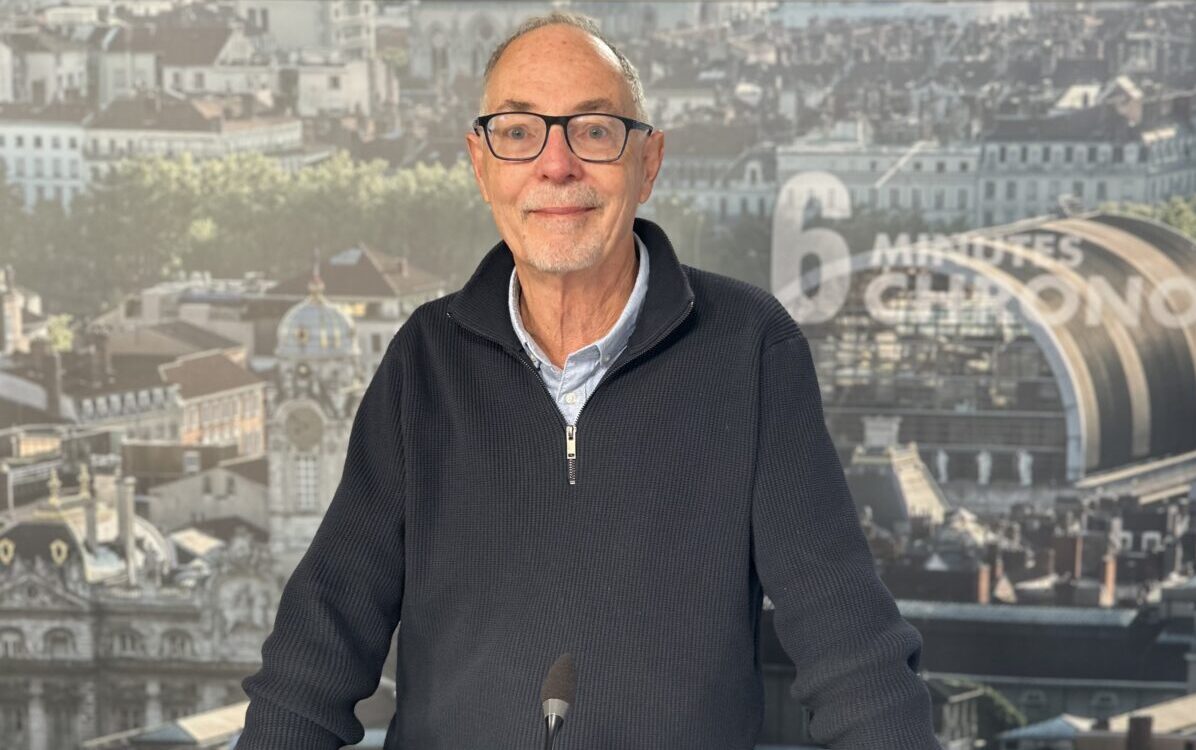
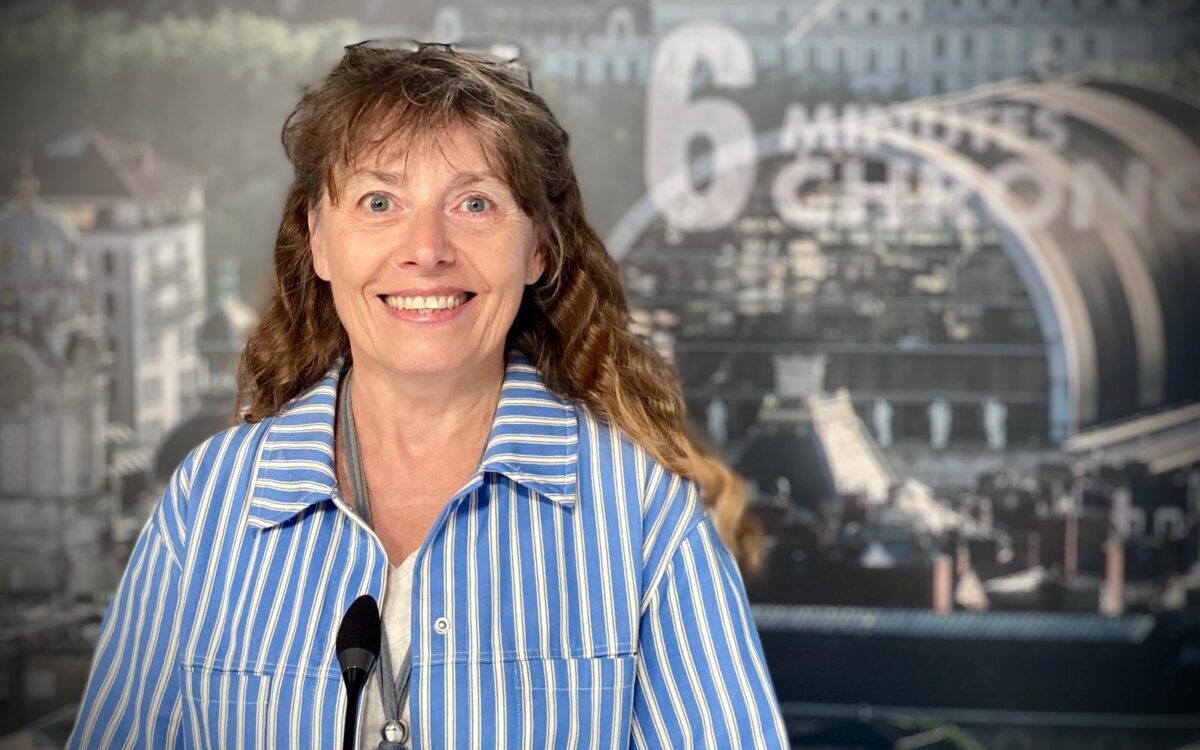

Kathie Werquin, directrice régionale de la Banque de France, est l'invitée de 6 minutes chrono / Lyon Capitale.
Interrogée sur le rendement de l'OAT française, qui a frôlé les 5 % au début du mois d'octobre, la directrice régionale de la Banque de France se garde de parler de crise : “pour trouver des solutions, ce n'est pas la peine d'avoir un discours anxiogène”, estime-t-elle. La situation reste pourtant, selon elle, “extrêmement compliquée” : la dette atteint 119 % du PIB, et la charge d'intérêts est passée de 20 milliards d'euros en 2020 à plus de 70 milliards aujourd'hui, avec un horizon proche des 100 milliards. Kathie Werquin précise toutefois que la dette française a une maturité de 8 à 9 ans : l'État n'est donc pas endetté à 4,86 % sur l'ensemble de son encours. Quant à la crainte de ne plus trouver de prêteurs, elle la balaie, rappelant que la France n'a pas fait défaut depuis 1797 : “la confiance, ça se gagne par goutte et ça se perd au litre”.
Un compromis budgétaire nécessaire et rôle de la BCE
Pour la directrice régionale, le véritable enjeu est ailleurs : “le risque d'étranglement”, avec un effet boule de neige qui a déjà contribué au dérapage du déficit 2026. Et comme les taux de l'État entraînent ceux des entreprises et des particuliers, elle plaide pour un accord politique : “je ne vois pas comment on peut faire autrement que d'avoir un compromis”. Sur une éventuelle intervention de la BCE, elle distingue politique budgétaire et politique monétaire : les achats d'obligations passés répondaient à un risque de déflation, et “il n'y a pas de dominance budgétaire”. Avant d'envisager toute aide extérieure, elle juge aussi qu'“on peut encore se sauver par nous-mêmes”.
Plus de détails dans la vidéo :
Lire aussi : Dette française : ils nous avaient prévenus
Lire aussi : Résultats historiques pour la Banque de Savoie en 2025
La retranscription complète de l'émission avec Kathie Werquin :
Bonjour à tous, bienvenue dans l'émission « 6 minutes chrono », le rendez-vous quotidien de la rédaction de Lyon Capitale. Aujourd'hui, on va parler de finances, d'obligations, de la dette de l'État français avec Kathie Werquin, qui est directrice régionale de la Banque de France. Bonjour, Kathie Werquin.
Merci d'être venue sur notre plateau. On vous reçoit aujourd'hui alors que la situation, le contexte économique, macroéconomique, semble morose, pour ne pas dire inquiétant. Je recontextualise un petit peu : le rendement de l'OAT française, donc le taux avec lequel l'État français emprunte sur dix ans, a frôlé les 5 % au début du mois d'octobre. Il forme un grand écart avec le taux allemand, donc celui de nos voisins, avec qui on se compare habituellement en tout cas. Est-ce que ces chiffres traduisent une crise ? Est-ce qu'on est en crise aujourd'hui sur la dette française ?
Oui, alors je ne sais pas si on peut utiliser le terme de crise. Je pense que, pour trouver des solutions, ce n'est pas la peine d'avoir un discours anxiogène. Par contre, la situation, effectivement, est extrêmement compliquée. Et elle est compliquée pour la France, puisque finalement on multiplie à la fois la masse, c'est-à-dire qu'on a un volume de dette extrêmement important. Vous savez qu'on est aujourd'hui à 118-119 % du PIB, c'est le rapport de la dette au PIB. C'est le meilleur indicateur, parce qu'on voit le volume de la dette par rapport à notre richesse, à notre création de valeur. Donc on multiplie finalement un gros volume fois un taux, et un taux, aujourd'hui, effectivement, qui dérape.
Alors, juste peut-être là encore pour faire un peu de pédagogie : ce taux auquel se finance l'État, bien sûr, c'est le taux en spot auquel il se finance aujourd'hui. Il faut savoir que la dette est sur une maturité entre 8 et 9 ans, et donc chaque année l'État remet sur le marché à la fois les tombées de dette plus le financement du déficit. La dette roule. Voilà, la dette roule, et donc il faut quand même savoir que l'État n'est évidemment pas endetté sur l'ensemble de sa dette à ce taux, qui effectivement est un peu stratosphérique, de 4,86 %, voire quasiment : on a frôlé les 5 %.
Néanmoins, ça augmente. Donc, plus le temps avance, plus la charge de la dette augmente aussi. Je crois même qu'elle passe devant les premiers budgets, je pense à l'Éducation nationale, à l'armée, des ministères stratégiques aujourd'hui. Je crois qu'aujourd'hui on doit rembourser en premier la dette.
Certains économistes comparent même le risque français à celui de la crise grecque dans les années 2010, tout en soulignant que la dette française est encore plus importante que la dette grecque à l'époque. Est-ce que cette comparaison vous semble pertinente ?
Oui, alors attention : comparaison n'est pas raison. Évidemment, on a une masse de dette beaucoup plus importante, parce que, tout simplement, notre PIB est beaucoup plus important que le PIB grec. Donc attention aussi aux comparaisons complètement anxiogènes. Mais c'est vrai que le sujet, vous l'abordiez tout à l'heure, je pense que le sujet, ce n'est pas de savoir si on va continuer à nous financer. Aujourd'hui, là encore, on a plutôt une bonne dette en euros.
La France rembourse ses dettes et elle trouve toujours des investisseurs ?
Heureusement, d'ailleurs. On n'a pas fait défaut, je crois, depuis 1797, et il faudrait vraiment que ça dure, puisque, vous savez, la confiance, c'est le principe de la confiance : ça se gagne par goutte et ça se perd au litre. Donc je pense qu'effectivement il vaut mieux ne pas faire défaut sur notre dette. Mais, juste pour revenir effectivement sur les enjeux, le risque, ce n'est pas qu'on ne nous prête plus, puisqu'on a, entre guillemets, une bonne dette, une dette massive, on a toutes les maturités. Donc, pour un investisseur, un fonds de pension américain, un investisseur japonais, il y a beaucoup de dette et, en plus, elles se paient plus cher, c'est-à-dire qu'aujourd'hui je suis mieux rémunérée, donc j'arrive à 4,80 %, c'est quand même plus sympathique que d'être sur de la dette allemande.
Le sujet, c'est le risque d'étranglement finalement : comment on va établir un budget avec, comme vous le disiez, une charge de la dette qui commence à être extrêmement élevée. Là aussi, quelques chiffres, c'est vrai que, pour le coup, ça fait un peu peur. En 2020, c'est un peu mémotechnique, la charge de la dette dans notre budget était de 20 milliards. Aujourd'hui, on a dépassé les 70 milliards, et je pense qu'on va rapidement être autour de 100 milliards de charge d'intérêts. Ce n'est pas le capital, c'est bien la charge d'intérêts.
Est-ce que le problème est aussi politique ? Enfin, si je vous pose la question, c'est plutôt un constat. Aujourd'hui, il y a des débats sur le nouveau projet de loi de finances 2027. On a vu que certains partis émettaient déjà des contre-budgets par rapport à ceux du gouvernement. Est-ce que les marchés regardent aussi nos gouvernants, nos élus ? Est-ce que leur crédibilité, la crédibilité de leur projet, compte dans l'équation sur ces marchés d'obligations d'État ?
Oui, alors complètement. Un petit rappel, mais vous le savez : on est totalement indépendant à la Banque de France, on est totalement indépendant du pouvoir politique, c'est d'ailleurs pour ça que ça fonctionne bien. On a une politique monétaire, une banque centrale totalement indépendante du pouvoir en place.
Vous ne pouvez pas me dire qu'ils font n'importe quoi.
Voilà, je reste très prudente, évidemment, mais c'est aussi la force de notre modèle d'avoir cette banque centrale totalement indépendante. En même temps, et je vais faire le « en même temps », on observe ce qui se passe sur les marchés, puisque, quand les taux flambent, c'est toute l'économie qui est en difficulté pour se refinancer. En fait, il faut bien avoir en tête qu'il n'y a pas plusieurs marchés, il n'y a pas trois couloirs de nage : il n'y a pas les marchés qui financent les entreprises, ceux qui financent les particuliers et ceux qui financent l'État.
Forcément, en fait, c'est un marché, notamment sur les taux longs, c'est vraiment une courbe des taux qui va quand même être assez similaire, j'irais jusqu'à dire homothétique, et donc c'est important pour l'État, qui donne le la, de ne pas avoir des taux qui dérapent, parce que, derrière, ça entraîne tous les taux à la fois pour les acteurs économiques que sont les entreprises et les particuliers.
Donc on n'a plus le choix, en fait. Aujourd'hui, on doit trouver un budget qui soit, alors peut-être pas à l'équilibre, mais qui réduise tout de même son déficit, c'est ça que vous dites ?
Je pense qu'aujourd'hui, quand je disais qu'il n'y a pas de risque qu'on ne nous finance plus, parce qu'on a cette masse fois ce prix qui devient presque plus intéressant, le prix de l'argent, c'est le taux d'intérêt, je pense quand même qu'on doit arriver à un compromis, parce que ça va devenir très, très compliqué. D'ailleurs, une partie du dérapage, quand on regarde l'explication du dérapage du déficit sur l'année 2026, c'est en partie du fait qu'on a revu à la hausse la charge d'intérêts au sein même du budget. Il y a, en fait, un effet boule de neige, d'où ce terme un peu d'étranglement, et je pense que, quand on en est là, je ne vois pas comment on peut faire autrement que d'avoir un compromis.
J'ai une dernière question. Dans le débat public, dans les médias aussi, on entend beaucoup qu'il pourrait y avoir, tant la situation est difficile, des interventions d'organismes extérieurs, je pense à la BCE, la Banque centrale européenne ; certains parlent même du FMI. Je ne sais pas si on va aller à ce genre d'extrémité, mais il existe tout de même des outils, effectivement, au sein de la BCE. Est-ce qu'ils seraient applicables pour aider la France à sortir de cette situation ? Je pense à cet outil qui permet à la BCE d'acheter des obligations sur le marché secondaire. Est-ce qu'on en est là ? Est-ce que ça pourrait arriver ?
Alors je pense que, déjà, avant d'avoir des interventions externes, ce serait déjà mieux, peut-être, qu'on règle notre problème en interne, entre nous, et qu'on ait un compromis. J'insiste, je pense qu'on peut encore se sauver par nous-mêmes. Après, sur les interventions de la BCE, là encore, je fais bien la distinction entre politique budgétaire et politique monétaire. C'est vrai que, dans un temps pas si ancien, on a acheté des obligations, à la fois d'ailleurs privées et publiques, mais c'était vraiment une finalité de politique monétaire. On a un outil essentiel, qui est le taux d'intérêt, et le taux court, ce sont les fameux taux de banque centrale. Et normalement, on n'intervient pas sur les taux longs et on n'intervient pas sur les marchés.
Sauf quand, pour des raisons et des finalités de politique monétaire, en l'occurrence, la petite comparaison que l'on opère, c'est avec la période où on avait un risque de déflation. Et donc, quand on avait ce risque de déflation, on avait baissé nos taux extrêmement bas, et quand on était arrivé à une sorte de palier, où on ne pouvait pas faire mieux pour permettre une relance, on était allé jusqu'à acheter de la dette. Mais c'est vraiment pour des finalités de politique monétaire.
Il n'y a pas de dominance budgétaire : ce n'est pas la politique budgétaire ou les enjeux budgétaires qui vont nous amener, nous banquiers centraux, à intervenir sur les marchés.
Donc ce n'est pas adéquat pour la situation française ?
Je ne dis pas que ce n'est pas adéquat, mais en tout cas, déjà, je ne parlerai pas pour le compte du Conseil des gouverneurs, qui fait très bien son travail sous la présidence de Christine Lagarde. Ce sont vraiment les finalités monétaires, de stabilité monétaire, de stabilité financière, qui vont guider les outils que nous allons utiliser et mettre sur le marché.
Très bien, ce sera le mot de la fin. Merci beaucoup, Kathie Werquin-Wattebled. On retiendra quand même votre phrase : effectivement, la France peut encore se sauver par elle-même avant les interventions. C'est plutôt optimiste dans ce climat un peu inquiétant. Merci beaucoup.
Quant à vous, vous pouvez retrouver plus de détails sur l'actualité économique, régionale et nationale sur le site lyoncapitale.fr. Je vous dis à très bientôt.