CONTENU SPONSORISÉ
Bulle Bleue, l’assurance santé animale née de l’expérience vétérinaire
À Lyon comme ailleurs, une consultation imprévue, des examens ou une hospitalisation suffisent à alourdir le budget consacré à un animal. Bulle Bleue s’est spécialisée dans l’assurance santé des chiens et des chats avec une approche directement issue du monde vétérinaire.
Comment Bulle Bleue s’est-elle construite autour de la santé animale ?
L’histoire de la marque commence en 2008, lorsque plusieurs vétérinaires réfléchissent à une protection plus proche des dépenses rencontrées en clinique. Deux ans plus tard, cette réflexion aboutit à la naissance de Bulle Bleue, aujourd’hui installée à Villeneuve-d’Ascq, dans le Nord.
Son activité se concentre sur la santé des chiens et des chats, avec notamment une assurance chat Bulle Bleue pensée selon la même logique que les contrats destinés aux chiens.
Son équipe compte notamment des auxiliaires spécialisés vétérinaires. Depuis 2010, 140 000 chiens et chats ont été assurés par l’entreprise, un chiffre qui éclaire son développement sur un marché encore relativement jeune.
Ce lien avec les professionnels de la santé animale structure aussi son positionnement, puisque la marque reste centrée sur les dépenses vétérinaires plutôt que sur une gamme étendue de produits d’assurance.
Que couvrent les formules proposées par Bulle Bleue ?
Trois formules composent la gamme actuelle. Toutes prennent en charge les frais couverts liés à la maladie et à l’accident à hauteur de 80 % des dépenses vétérinaires, dans la limite du plafond annuel prévu au contrat. Le niveau retenu modifie notamment ce plafond, la franchise ainsi que la place accordée aux soins préventifs.
Lorsqu’une enveloppe prévention est comprise dans la formule, une partie des dépenses programmées entre également dans le dispositif. Vaccination, stérilisation, bilan de santé et traitements antiparasitaires figurent parmi les actes concernés selon les conditions du contrat. Les aléas médicaux et les soins réguliers restent donc distingués, mais relèvent d’une même protection.
Quels soins vétérinaires entrent dans la prise en charge ?
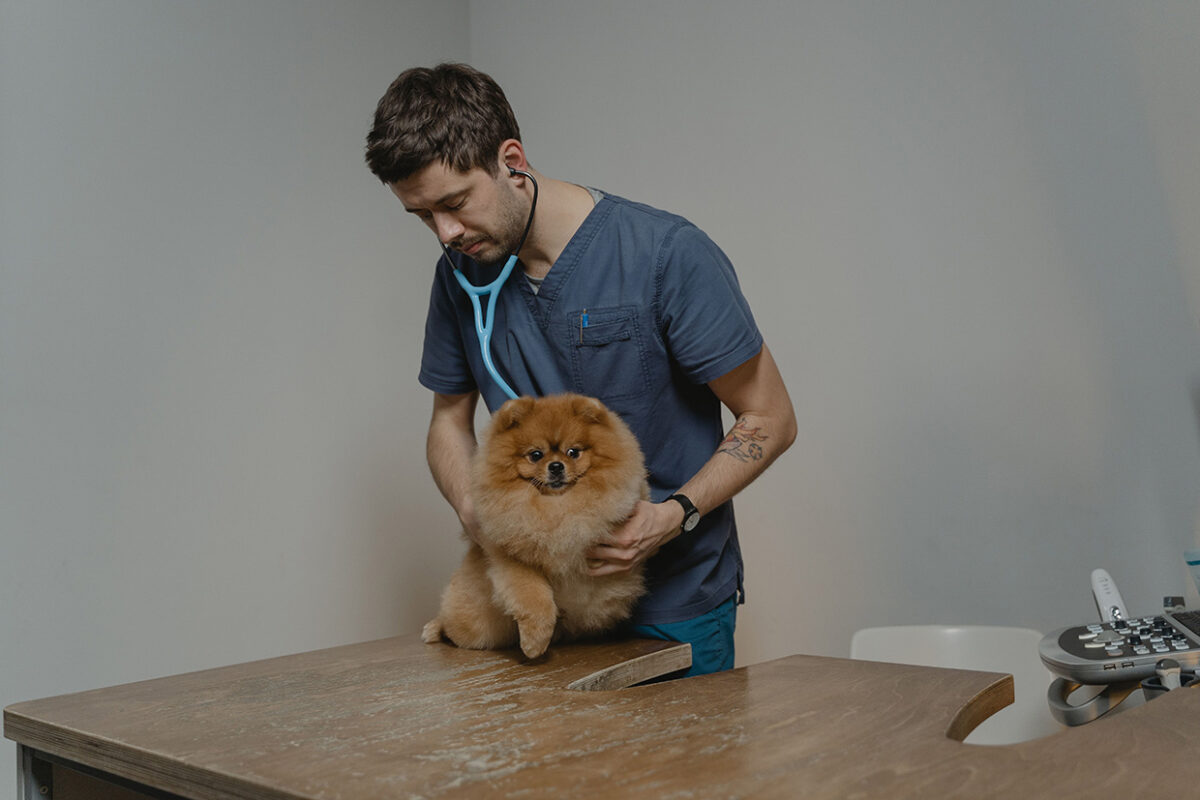
La prise en charge s’étend d’une simple consultation aux examens nécessaires au diagnostic, puis aux traitements prescrits. Si l’état de l’animal l’exige, une chirurgie ou une hospitalisation entre également dans le champ des garanties. La majorité des maladies héréditaires et congénitales est aussi couverte, sous réserve des exclusions prévues dans les conditions générales.
L’étendue réelle de la protection dépend néanmoins aussi de la date à laquelle survient le problème de santé. Une affection apparue avant l’adhésion n’entre pas dans les garanties et des délais de carence suivent la prise d’effet du contrat.
Pour la maladie, le délai est fixé à 45 jours et descend à 7 jours avec le Certificat de Santé Bulle Bleue rempli par un vétérinaire. Ce point mérite donc d’être examiné avant de concentrer la comparaison sur le seul tarif mensuel.
Comment Bulle Bleue gère-t-elle les remboursements ?
Après une consultation, les justificatifs se transmettent depuis l’espace client ou l’application mobile. La feuille de soins et la facture détaillée servent à l’étude du dossier, que Bulle Bleue annonce analyser sous 48 heures ouvrées avant le versement du remboursement par virement.
Payvet intervient, de son côté, dès le règlement chez le vétérinaire. Inclus dans les formules, ce service avance la totalité de la facture avant que le propriétaire ne règle le montant qui reste à sa charge après intervention de l’assurance. À partir de 50 euros, le paiement s’étale en trois prélèvements sans frais. Le dispositif répond à une difficulté très concrète, puisque les dépenses vétérinaires élevées surviennent rarement au moment où le budget les avait prévues.
Que retenir de Bulle Bleue ?
Sa spécialisation dans la santé animale, son origine vétérinaire et une gamme construite autour d’un taux de remboursement commun donnent à Bulle Bleue une identité assez nette. La comparaison entre les trois formules repose surtout sur le plafond annuel, la franchise et la prévention. Avant toute souscription, les exclusions et délais de carence restent à confronter au profil de l’animal ainsi qu’aux dépenses que son propriétaire souhaite sécuriser.